- De 70% para 50% em apenas seis meses 📉
- E o Gemini encontrou uma porta de entrada gigante 🚪
- Claude encontrou outro público 🧠
- O celular está acelerando tudo 📱
- Para publishers, o problema começa antes do clique 🔎
- E os anúncios já estão entrando nessa conversa 💰
- Então o que muda para as marcas? 🤔
- A era do chatbot único está ficando para trás?
Principais destaques
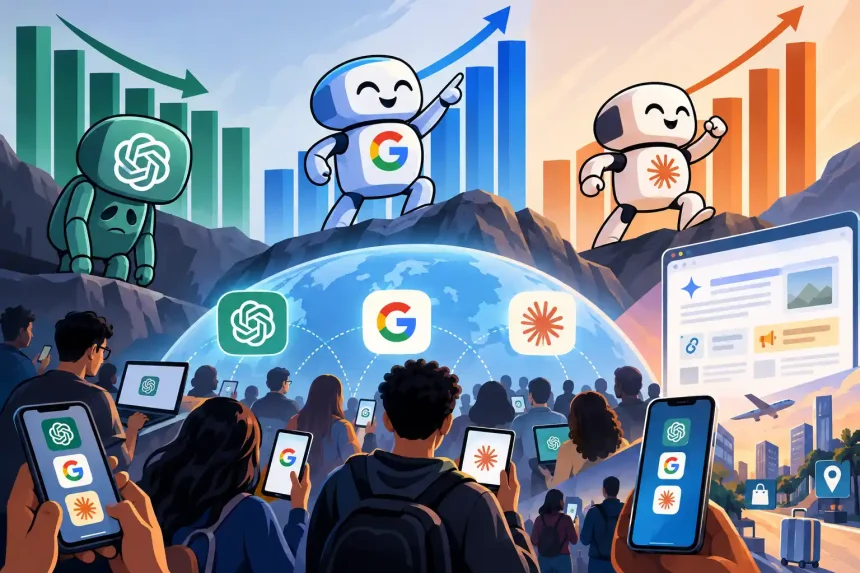
- Participação despenca: o ChatGPT passou de 70% para 50% do volume de prompts entre janeiro e junho de 2026, segundo a Comscore.
- Concorrentes avançam: o Gemini saltou de 17% para 30%, enquanto o Claude passou de 2% para 11% no mesmo período.
- A disputa mudou: mais usuários estão recorrendo a diferentes assistentes, enquanto marcas e publishers enfrentam uma nova batalha por visibilidade dentro das respostas de IA.
O gráfico parece ruim para o ChatGPT.
Mas há uma pegadinha importante: perder participação não significa necessariamente perder usuários.
O que os dados da Comscore mostram é algo mais interessante. O mercado de assistentes de IA está crescendo tão rapidamente que a fatia antes concentrada no ChatGPT começa a ser distribuída entre várias plataformas.
É menos uma história de queda e mais uma história de fragmentação.
💡 O mercado não está trocando um chatbot por outro. Está começando a usar vários.
De 70% para 50% em apenas seis meses 📉
Segundo o Relatório de Inteligência em IA do segundo trimestre de 2026 da Comscore, divulgado na terça-feira, a participação do ChatGPT no volume total de prompts caiu de 70% para 50% entre janeiro e junho.
Enquanto isso, dois concorrentes ganharam espaço rapidamente:
| Assistente | Janeiro de 2026 | Junho de 2026 |
|---|---|---|
| ChatGPT | 70% | 50% |
| Gemini | 17% | 30% |
| Claude | 2% | 11% |
A matemática deixa clara a mudança. Em apenas seis meses, o Gemini quase dobrou sua participação, enquanto o Claude multiplicou sua fatia várias vezes.
Mas olhar apenas para porcentagens pode enganar.
🧩 O detalhe que muda a leitura:
O ChatGPT alcançou 168 milhões de conversas em desktop em junho de 2026 e aumentou sua visitação multiplataforma de 59 milhões para 99 milhões em relação ao ano anterior.
Ou seja, o concorrente não está necessariamente roubando um mercado encolhendo.
Está crescendo dentro de um mercado maior.
E o Gemini encontrou uma porta de entrada gigante 🚪
O avanço do Gemini tem uma característica que vai além do próprio chatbot.
Ele está integrado ao ecossistema do Google, incluindo Google, Android e Workspace.
Isso significa que o usuário não precisa necessariamente procurar um assistente de IA. Em muitos casos, a ferramenta já está onde ele trabalha, pesquisa, escreve ou usa o celular.
📈 O salto foi enorme: as conversas do Gemini em desktop passaram de 8 milhões para 89 milhões ao longo do último ano.
É uma expansão que ajuda a explicar por que a competição não depende apenas de qual modelo responde melhor a uma pergunta específica.
Distribuição também conta.
Claude encontrou outro público 🧠
O Claude seguiu uma trajetória diferente.
As conversas em desktop saltaram de 1,1 milhão em outubro de 2025 para quase 40 milhões em abril de 2026. Depois, recuaram para 22,3 milhões em junho.
Mesmo com a retração, o volume de junho ainda era aproximadamente 20 vezes maior que o registrado em outubro de 2025.
Michael King, fundador e CEO da agência de marketing de conteúdo iPullRank, resumiu essa diferença ao Digiday: o Gemini estaria alcançando um público geral por estar integrado ao ecossistema do Google, enquanto o Claude cresce entre profissionais do conhecimento e públicos técnicos.
Em outras palavras, os assistentes começam a ocupar nichos diferentes.
🗣 A mudança de comportamento é o ponto central: Smriti Sharma, diretora de análise e tecnologia da Comscore, afirmou que os consumidores estão desenvolvendo relacionamentos diferentes com diferentes assistentes.
Isso muda a própria definição de concorrência.
O celular está acelerando tudo 📱
Outro dado chama atenção.
Em junho de 2026, 35% dos usuários de desktop e 29% dos usuários de dispositivos móveis acessaram um assistente de IA.
Em janeiro de 2025, os índices eram de 25% e 12%, respectivamente.
| Plataforma | Jan. 2025 | Jun. 2026 |
|---|---|---|
| Desktop | 25% | 35% |
| Mobile | 12% | 29% |
O celular praticamente encostou no desktop em adoção.
E isso importa porque a IA deixa de ser uma ferramenta acessada deliberadamente no computador e passa a acompanhar o usuário em situações muito mais cotidianas.
Uma dúvida no meio de uma compra. Uma pesquisa rápida. Um texto para escrever. Uma decisão de viagem.
A porta de entrada pode estar no bolso.
Para publishers, o problema começa antes do clique 🔎
A fragmentação dos assistentes também cria um problema para quem depende de tráfego digital.
As pesquisas no Google Desktop que exibem uma Visão Geral de IA cresceram de 25,8% em julho de 2025 para 39,4% em junho de 2026.
Quanto mais respostas aparecem diretamente na interface de busca, menor pode ser a necessidade de visitar uma página para obter uma informação básica.
E existe uma diferença ainda mais sutil.
📚 Ser fonte não significa necessariamente ser citado: segundo o relatório, o Tripadvisor representa 61% das fontes de viagens utilizadas pelas plataformas de IA, mas aparece em apenas 21% das citações.
A distinção parece pequena, mas é estratégica.
Uma empresa pode alimentar a resposta de uma IA sem necessariamente receber a mesma visibilidade diante do usuário.
🔎 A nova disputa não é apenas para aparecer na internet. É para aparecer dentro da resposta.
E os anúncios já estão entrando nessa conversa 💰
A monetização também começa a avançar para dentro das respostas geradas por IA.
Nos resultados de busca de IA relacionados a hotéis, a presença de anúncios patrocinados em prompts com links de fontes subiu de 6% em março de 2026 para 24% em maio.
Isso coloca mais uma peça no tabuleiro.
Durante anos, marcas disputaram posições em páginas de resultados. Agora, precisam acompanhar um ambiente em que a própria resposta pode selecionar, resumir e apresentar informações ao consumidor.
E, eventualmente, apresentar publicidade junto delas.
Então o que muda para as marcas? 🤔
A velha estratégia de escolher uma única plataforma e concentrar esforços nela fica mais difícil.
O usuário pode pesquisar uma coisa no Gemini, aprofundar outra no Claude e recorrer ao ChatGPT para uma terceira tarefa. A mesma pessoa pode nem perceber que está alternando entre ecossistemas.
Michael King comparou o momento atual aos primeiros anos das redes sociais justamente por essa multiplicidade de públicos e comportamentos.
Para publishers e profissionais de marketing, isso significa olhar além do tráfego tradicional.
• Presença: em quais assistentes a marca aparece?
• Fonte: quais conteúdos alimentam as respostas?
• Citação: a marca é efetivamente apresentada ao usuário?
• Influência: a resposta da IA interfere na decisão mesmo sem gerar um clique?
🎯 O último ponto talvez seja o mais importante: para Sharma, os cliques já não representam sozinhos a influência exercida pelos chatbots no processo de tomada de decisão.
E aí está a grande virada.
O objetivo deixa de ser apenas fazer o usuário entrar em um site. A disputa passa a acontecer alguns segundos antes, quando ele pergunta à IA o que deveria comprar, visitar, ler ou escolher.
A era do chatbot único está ficando para trás?
Os números não mostram um ChatGPT abandonado pelos usuários. Mostram algo mais amplo: um mercado que cresce enquanto se divide.
O Gemini avança pela distribuição do ecossistema Google. O Claude ganha espaço entre determinados públicos profissionais e técnicos. O ChatGPT continua operando em uma escala enorme.
Ao mesmo tempo, a IA entra no celular, na busca, no trabalho e no processo de decisão.
A corrida, portanto, deixa de parecer uma disputa simples por quem terá o maior chatbot.
Pode estar se transformando em uma disputa por quantos momentos da vida digital cada assistente consegue ocupar.
E, se a lógica continuar, a pergunta para marcas e publishers talvez não seja mais “qual IA devo otimizar?”.
Será: em quantas delas preciso existir quando o consumidor parar de procurar e começar a perguntar?